安全提示

导 读
金刚石上海市2026年1-10月、2026年10月商品房销售数据重磅出炉。
1、榜单中涉及金额、面积均为备案数据,榜单统计分为权益、流量、项目数据;
2、榜单统计周期为:
2026年01月01日-10月31日,
2026年10月01日-10月31日;
3、榜单统计区域为上海市区;
4、榜单中统计数据为商品住宅数据(仅包含住宅、别墅)。
1-10月房企销售权益&流量榜
2026年前十月上海商品住宅成交榜单落地,市场呈现极强的头部集中特征:3个项目突破百亿成交大关,高端改善赛道撑起成交基本盘;房企流量榜单、权益榜单位次出现明显分化,合作开发模式下,平台代建、联合操盘进一步放大了双榜差异。
房企权益榜单
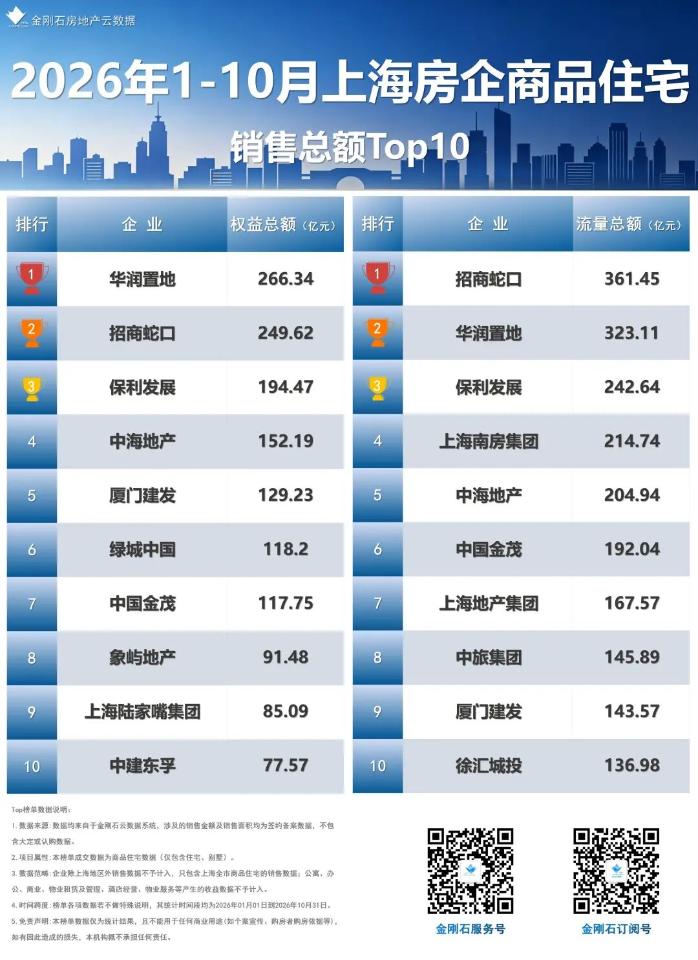
据金刚石云数据统计,2026年1-10月上海市区房企成交金额销售TOP10权益榜单中,华润置地权益业绩登顶,核心在于项目股权占比高,自有货值兑现效率强;招商蛇口、保利紧随其后,三大央企形成权益业绩第一梯队。中海、厦门建发、绿城、中国金茂稳定输出权益业绩;陆家嘴集团、中建东孚等本土国企稳健上榜。
房企流量榜单
据金刚石云数据统计,2026年1-10月上海市区房企成交金额销售TOP10流量榜单中,招商蛇口流量规模大幅领先,核心是大量合作操盘、平台联合开发项目纳入操盘统计;上海南房集团、上海地产集团、徐汇城投这类本土平台房企在流量榜位次显著高于权益榜,典型特征:操盘项目多,但项目股权占比较低,代建/合作属性突出。
1-10月项目销售金额榜
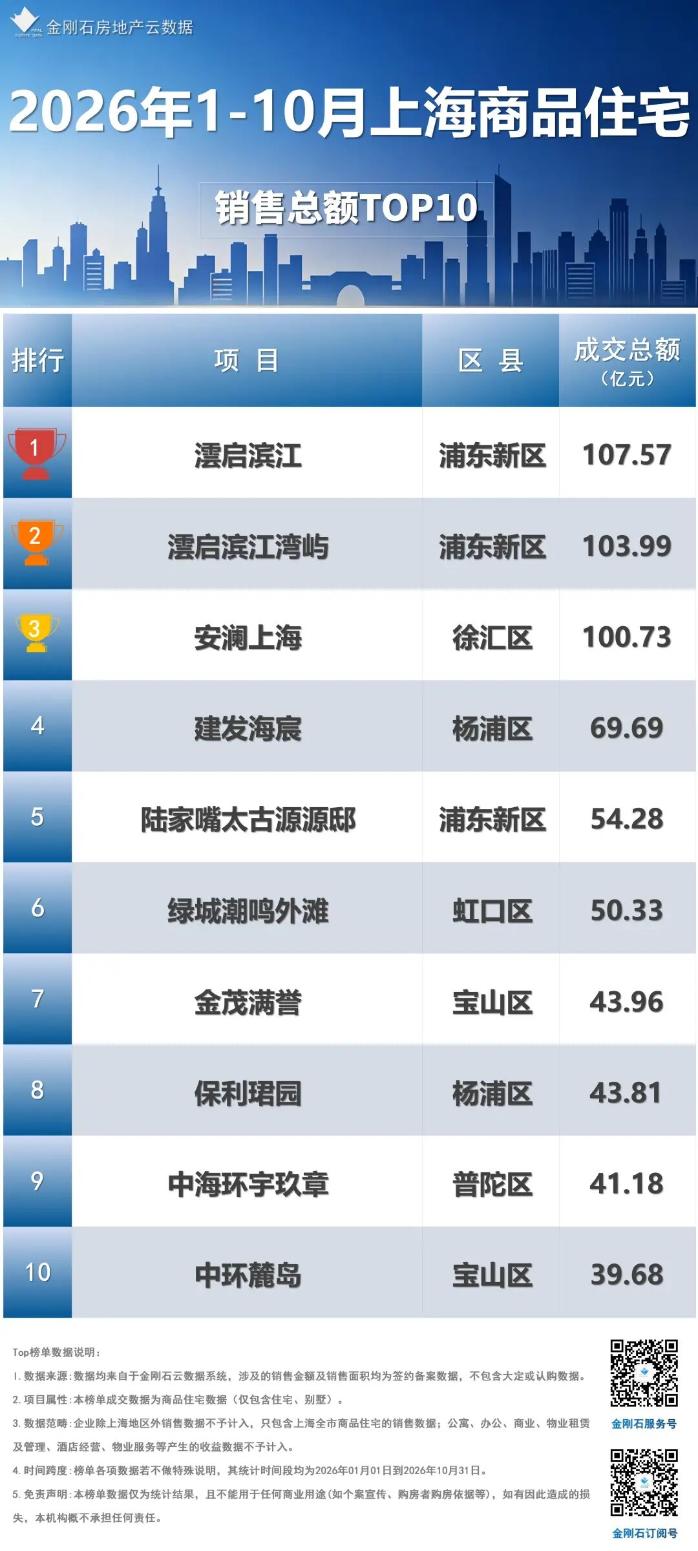
据金刚石云数据统计,2026年1-10月份项目金额TOP10榜单中,项目榜TOP3全部突破百亿:澞启滨江107.57亿元、澞启滨江湾屿103.99亿元、安澜上海100.73亿元,形成第一梯队断层优势。
上榜项目板块分布:
浦东新区3盘入榜:澞启滨江、澞启滨江湾屿、陆家嘴太古源源邸,滨江+核心规划叠加,是上海高端改善成交核心承载区;
杨浦区2盘入榜:建发海宸、保利珺园,内环东片区改善需求持续释放;
徐汇、虹口、普陀、宝山各1盘上榜,其中宝山两盘入围,代表外环品质改善赛道同样具备稳定去化能力。
产品结构信号:TOP10全部为高端改善定位,刚需项目无缘榜单前十,上海本轮行情由核心地段改善、滨江豪宅驱动,优质地段+强产品力的标杆项目虹吸效应极强,市场资金持续向稀缺核心资产集中。
10月房企销售权益&流量榜
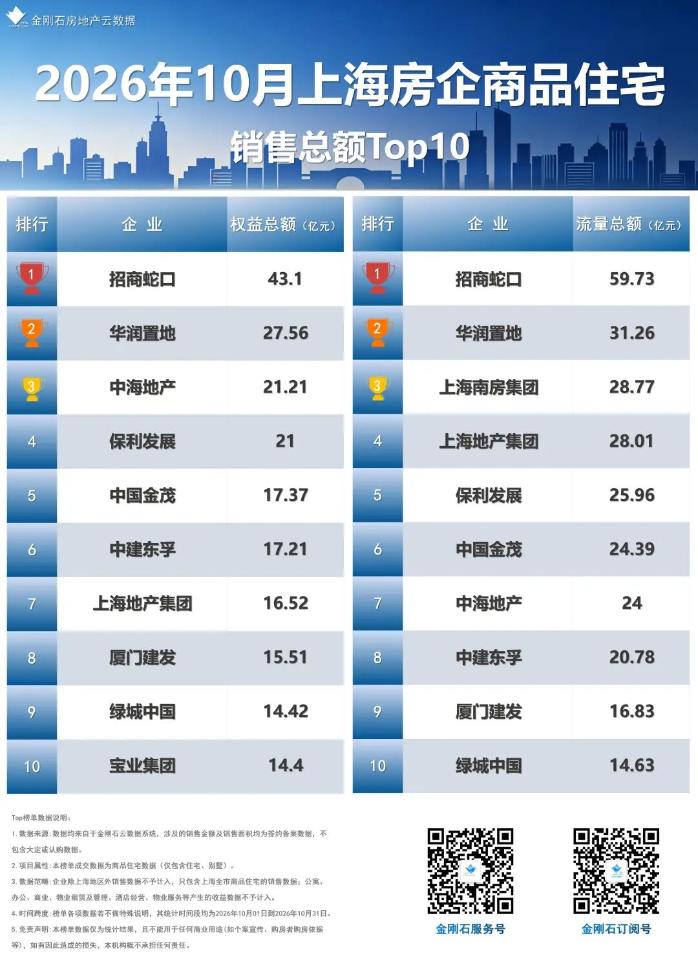
招商蛇口权益榜、流量榜双双拿下第一名,本月是最大赢家;华润置地双榜均位列第二,实力稳定;流量榜单里上海南房集团、上海地产集团等本土平台公司表现亮眼,依托合作操盘项目冲进前列。
权益榜TOP3:招商蛇口43.10亿、华润置地27.56亿、中海地产21.21亿
招商蛇口权益业绩断层领跑,本月主力项目供货充足、股权占比高,收益兑现效率高;华润、中海紧随其后。保利发展、中国金茂、中建东孚、上海地产集团、厦门建发、绿城中国、宝业集团构成权益榜第二梯队,央国企持续占据权益业绩主力位置。
流量榜TOP3:招商蛇口59.73亿、华润置地31.26亿、上海南房集团28.77亿
招商蛇口流量同样第一;上海南房集团、上海地产集团这类本土平台型房企流量排名显著高于权益排名,典型的合作操盘特征:操盘项目多,但项目股权占比较低,代建、联合开发属性突出。保利、金茂、中海、中建东孚、建发、绿城依次排列。
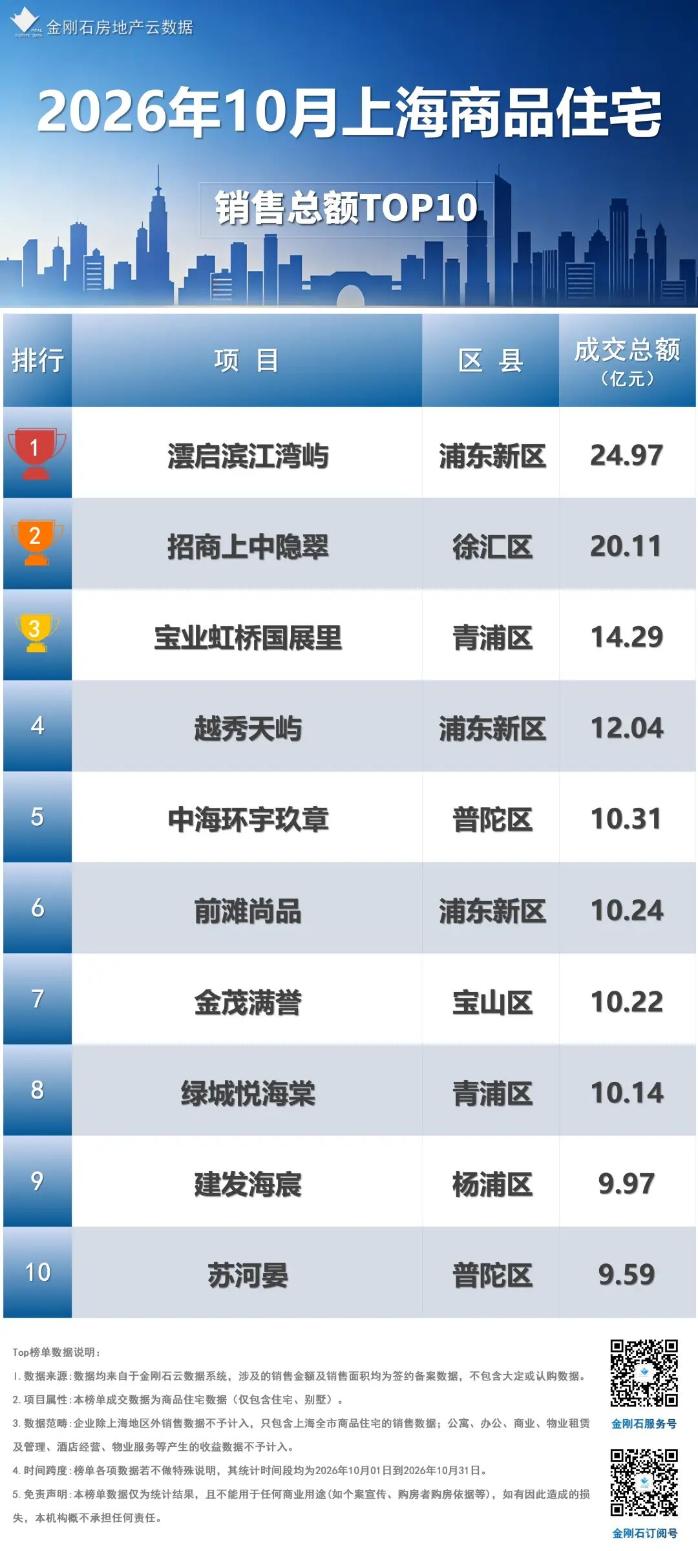
10月项目销售金额榜
据金刚石云数据统计,2026年10月份项目金额TOP10榜单中,澞启滨江湾屿强势登顶,高端滨江改善热度不减,作为1-10月累计榜单的百亿大盘,澞启滨江湾屿10月继续发力,以24.97亿拿下单月第一,是本月断层领跑的网红滨江盘。紧随其后的招商上中隐翠,扎根徐汇核心,拿下20.11亿,主城改善购买力依旧坚挺。