安全提示

转眼2026年已走过十个月,南京新房市场格局逐渐清晰。头部房企凭借产品力、操盘实力站稳市场,一批热门楼盘持续放量。今天我们从房企流量榜、权益榜、项目金额榜三大维度,解读前十月南京楼市真实战况。
1、榜单中涉及金额、面积均为备案数据,榜单统计分为流量、权益、项目数据;
2、榜单统计周期为:
2026年01月01日-10月31日,
2026年10月01日-10月31日;
3、榜单统计区域为南京地区(含高淳,溧水,六合);
4、榜单中统计数据为商品住宅数据(仅包含住宅、别墅)。
1-10月房企销售权益&流量榜
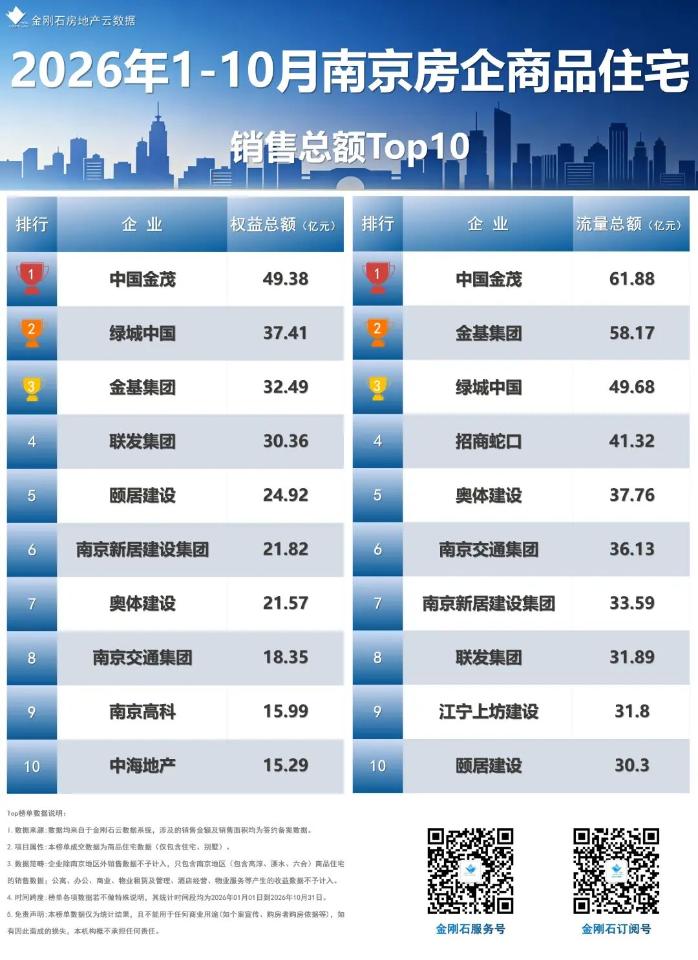
房企权益榜单:金茂强势登顶,格局生变
2026年1‑10月南京房企销售权益榜,中国金茂、绿城中国、金基集团位列前三名,TOP10权益榜门槛15.29亿元。
1.中国金茂|49.38亿元 金茂多个重点项目均为大股操盘,樾满云川、江宁金茂府、东山金茂晓棠贡献可观权益业绩,央企的操盘实力、股权布局优势充分显现。
2.绿城中国|37.41亿元 依旧以品牌输出、项目操盘为主要模式,绿城云庐、凤起潮鸣等高端项目持续输出,高端改善市场认可度居高不下。
3.金基集团|32.49亿元 本土品质标杆,山川江樾、山和月、沁百合主力在售,持续深耕南京改善市场。对比流量榜,排名小幅回落,也体现出合作项目股权结构带来的榜单差异。
房企流量榜单:金茂、金基、绿城稳居第一梯队
2026年1‑10月南京房企销售流量榜,中国金茂、金基集团、绿城中国拿下TOP3,TOP10房企入门门槛达到30.3亿元,头部竞争十分激烈。
1.中国金茂|61.88亿元 央企金茂多点开花,多产品线在南京全面落地,品牌+品质双重驱动成交。核心贡献来自金茂樾满云川、江宁金茂府,以及和华润合作的鱼嘴润府等标杆项目。
2.金基集团|58.17亿元 作为南京本土品质房企代表,金基依靠过硬的产品口碑收获大量购房者认可。山川江樾、山和月、沁百合等主力项目持续走量,本土改善市场号召力突出。
3.绿城中国|49.68亿元 绿城凭借强大的品牌号召力与产品打造能力,在多个合作项目中负责操盘输出。绿城云庐、凤起潮鸣等改善、顶豪项目,成为业绩重要支撑。
1-10月项目销售金额榜
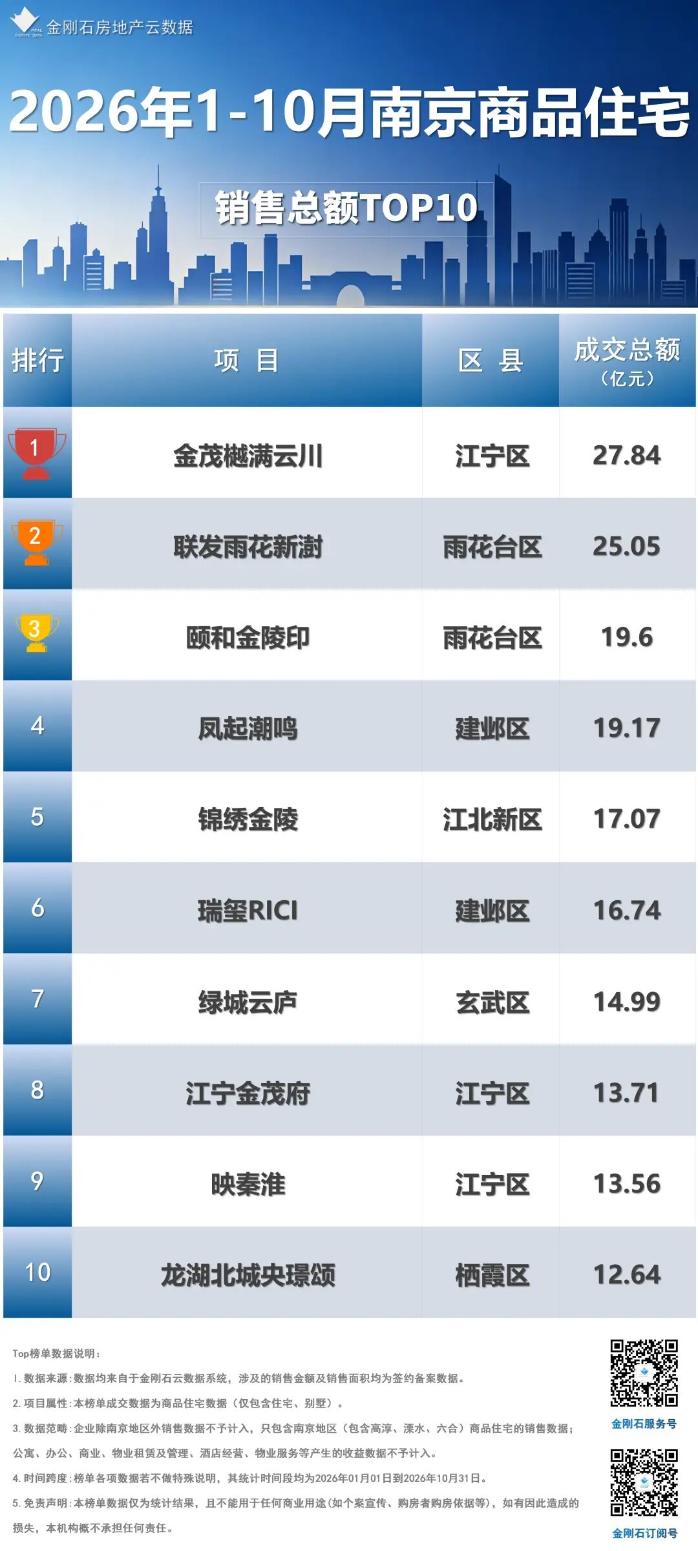
从单盘成交来看,热门改善盘集中在江宁、雨花两大板块,头部红盘虹吸效应明显。
1.金茂樾满云川(江宁区)|27.84亿元 拿下1‑10月南京项目金额榜冠军,是今年南京市场现象级红盘,为金茂贡献了非常可观的销售体量。
2.联发雨花新澍(雨花台区)|25.05亿元 雨花板块实力选手,位居全市第二,板块热度持续释放。
3.颐和金陵印(雨花台区)|19.6亿元 雨花另一大热盘,以19.6亿元拿下榜单第三名,板块改善需求充分释放。
10月房企销售权益&流量榜
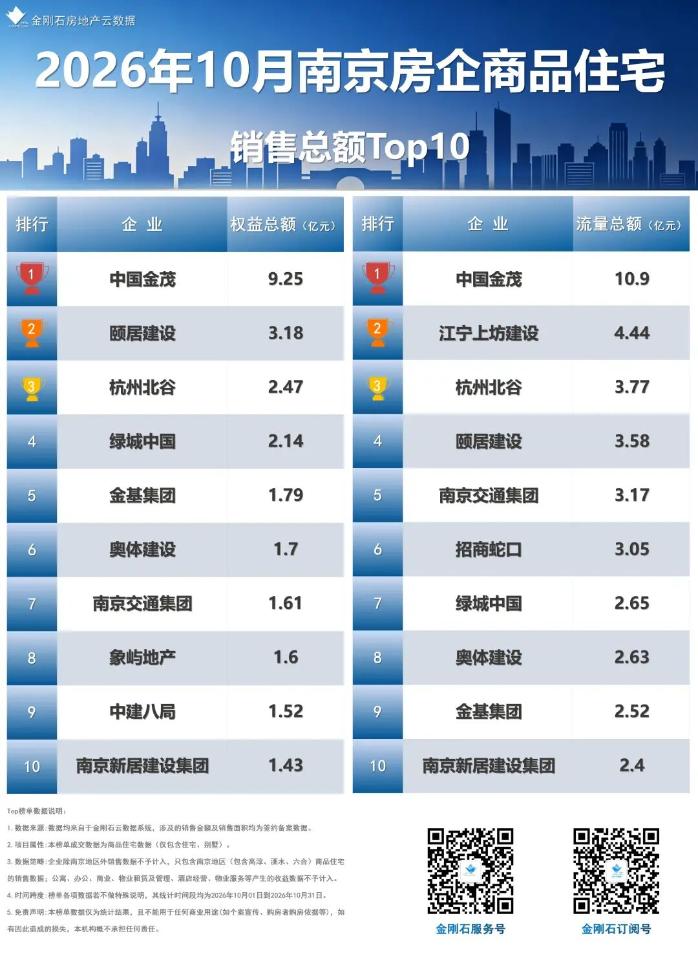
权益榜TOP3:中国金茂 9.25亿、颐居建设 3.18亿、杭州北谷 2.47亿
中国金茂权益业绩断层领跑,依托樾满云川、璞逸秦淮、江宁金茂府多盘同步供货去化,多项目贡献稳定权益货值。颐居、杭州北谷依靠主力项目,拿到月度权益第二、三位。绿城、金基、奥体建设等稳健房企维持稳定权益输出。
流量榜TOP3:中国金茂 10.90亿、江宁上坊建设 4.44亿、杭州北谷 3.77亿
流量榜呈现明显的单盘驱动特征:金茂同时拿下双榜第一,代表本月项目大多为高股权占比操盘,规模和收益同步兑现;江宁上坊建设凭借樾满云川项目,直接冲到流量榜第二位,典型的平台公司单盘爆发;杭州北谷、颐居建设紧随其后。对比两张榜单可以观察到:部分本土平台公司,操盘流量排名靠前,但权益排名靠后,根源在于合作项目股权占比较低。
10月项目销售金额榜
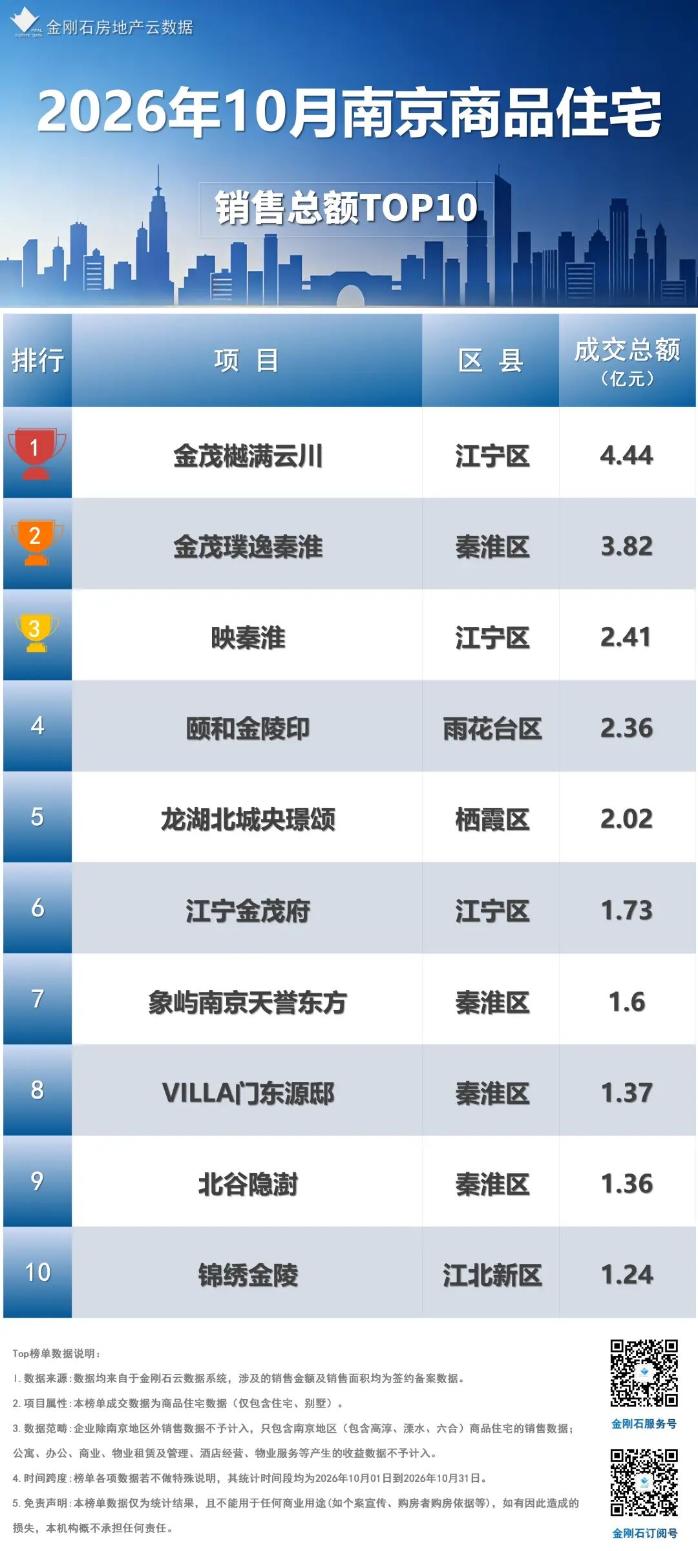
上榜项目分布特征:
秦淮区共4盘入榜:金茂璞逸秦淮、象屿南京天誉东方、VILLA 门东源邸、北谷隐澍,主城高端改善赛道需求韧性较强;
江宁区3盘入榜:樾满云川、映秦淮、江宁金茂府,板块容量充足,是全市改善成交基本盘;
雨花、栖霞、江北新区各1个标杆项目上榜,板块热度相对集中于少数标杆盘。
从产品结构来看,本月上榜项目以改善、低密高端产品为主,刚需项目缺席TOP10,说明10月成交主力是改善客群,优质改善项目去化优势突出,市场资源持续向具备产品力、地段优势的标杆项目集中。